
Zadatek czy zaliczka przy zakupie nieruchomości? Co warto wiedzieć przed podpisaniem umowy
Przy sprzedaży nieruchomości – mieszkania, domu, działki czy lokalu użytkowego – często zanim dojdzie do podpisania ostatecznej umowy sprzedaży, strony zawierają umowę przedwstępną. Wraz z nią kupujący może przekazać sprzedającemu określoną kwotę pieniędzy.
I wtedy pojawia się pytanie: zadatek czy zaliczka?
Choć w codziennym języku te określenia bywają używane zamiennie, ich znaczenie prawne jest inne. Różnica staje się szczególnie ważna wtedy, gdy z jakiegoś powodu nie dochodzi do zawarcia umowy sprzedaży.
Spis treści
1. Zadatek a zaliczka – jaka jest różnica?
2. Co dzieje się z zadatkiem, gdy transakcja nie dochodzi do skutku?
3. Ile powinien wynosić zadatek?
4. Zadatek a zakup nieruchomości na kredyt
5. Co sprawdzić przed wpłatą zadatku?
6. Czy zadatek można zapłacić przelewem?
7. Czy zadatek i zaliczka mogą wystąpić jednocześnie?
8. Zadatek czy zaliczka – co wybrać?
1. Zadatek a zaliczka – jaka jest różnica?
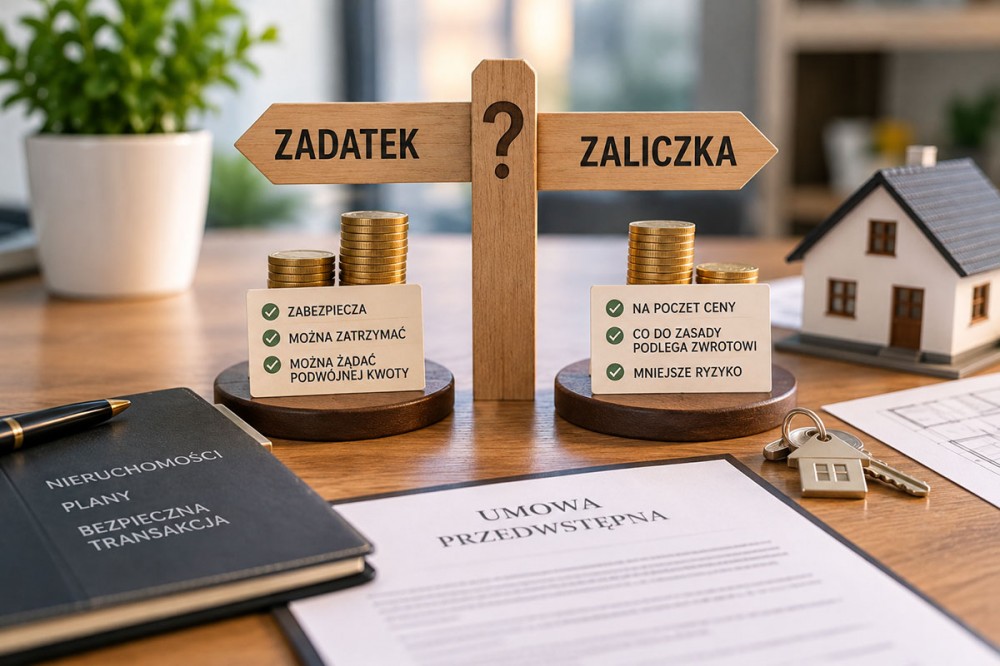
Najprościej mówiąc: zaliczka co do zasady podlega zwrotowi, natomiast zadatek może zostać zatrzymany albo – w określonych sytuacjach – trzeba będzie zwrócić go w podwójnej wysokości.
I właśnie to jest najważniejsza różnica, o której warto pamiętać.
Zadatek ma przede wszystkim zabezpieczać wykonanie umowy. Zasady dotyczące zadatku określa art. 394 Kodeksu cywilnego.
Jeżeli umowa zostanie wykonana, zadatek co do zasady jest zaliczany na poczet świadczenia strony, która go dała. Przy sprzedaży nieruchomości oznacza to zazwyczaj zaliczenie go na poczet ceny.
Przykładowo: nieruchomość kosztuje 500 000 zł, a kupujący wpłacił 20 000 zł zadatku. Jeżeli strony doprowadzą transakcję do końca, zadatek co do zasady zostanie zaliczony na poczet ceny. Kupujący będzie miał więc do zapłaty pozostałą część ceny.
Nie oznacza to jednak, że zadatek zawsze musi zostać rozliczony w ten sposób. Strony mogą w umowie ustalić inne zasady jego rozliczenia.
Jeżeli natomiast do sprzedaży nie dojdzie, zadatek może mieć zupełnie inne konsekwencje.
Jeżeli umowy nie wykonuje kupujący z przyczyn, za które odpowiada, sprzedający może – przy spełnieniu warunków określonych w przepisach – odstąpić od umowy i zadatek zatrzymać.
Jeżeli natomiast umowy nie wykonuje sprzedający z przyczyn, za które odpowiada, kupujący może odstąpić od umowy i żądać dwukrotności wpłaconego zadatku.
A czym jest zaliczka?
Zaliczka jest natomiast kwotą wpłaconą wcześniej na poczet przyszłej ceny.
Jeżeli sprzedaż nie dochodzi do skutku, zaliczka co do zasady podlega zwrotowi.
Nie działa więc automatycznie mechanizm charakterystyczny dla zadatku. Sprzedający nie może po prostu zatrzymać zaliczki tylko dlatego, że kupujący nie przystąpił do zakupu, a kupujący nie może z samego faktu wpłacenia zaliczki żądać jej podwójnej wysokości od sprzedającego.
Ostateczne zasady rozliczenia zależą jednak również od treści zawartej umowy oraz przyczyn, dla których transakcja nie doszła do skutku.
2. Co dzieje się z zadatkiem, gdy transakcja nie dochodzi do skutku?
To właśnie w takiej sytuacji zadatek pokazuje swoją najważniejszą funkcję.
Można to przedstawić bardzo prosto:
Kupujący nie wykonuje umowy z przyczyn, za które odpowiada → sprzedający może zatrzymać zadatek.
Sprzedający nie wykonuje umowy z przyczyn, za które odpowiada → kupujący może żądać dwukrotności zadatku.
Nie każda sytuacja, w której nie dochodzi do sprzedaży, oznacza jednak utratę zadatku.
Jeżeli niewykonanie umowy nastąpiło wskutek okoliczności, za które żadna ze stron nie odpowiada albo za które odpowiadają obie strony, zadatek powinien zostać zwrócony. Nie ma wtedy również podstaw do żądania jego dwukrotności.
Podobnie w przypadku rozwiązania umowy za zgodą obu stron zadatek co do zasady podlega zwrotowi, chyba że strony ustalą inne zasady.
Dlatego przed podpisaniem umowy warto zwrócić uwagę nie tylko na wysokość zadatku, ale również na warunki jego rozliczenia w przypadku różnych sytuacji.
3. Ile powinien wynosić zadatek?
Kodeks cywilny nie określa wysokości zadatku.
Nie ma więc przepisu, który mówiłby, że zadatek musi wynosić 5 - 10% wartości nieruchomości.
Wysokość zadatku strony ustalają indywidualnie, biorąc pod uwagę między innymi wartość nieruchomości, termin zawarcia umowy sprzedaży czy sposób finansowania zakupu.
Przy nieruchomości wartej 500 000 zł zadatek może wynosić na przykład 10 000, 20 000 czy 30 000 zł.
Nie ma jednej kwoty odpowiedniej dla każdej transakcji.
Warto pamiętać, że zadatek działa w obie strony. Im wyższy zadatek, tym większe mogą być konsekwencje finansowe niewykonania umowy.
4. Zadatek a zakup nieruchomości na kredyt
Szczególnej uwagi wymaga sytuacja, gdy kupujący zamierza sfinansować zakup nieruchomości kredytem hipotecznym.
Samo złożenie wniosku kredytowego nie oznacza przecież, że bank na pewno udzieli finansowania.
Dlatego jeżeli zakup nieruchomości jest uzależniony od uzyskania kredytu, warto odpowiednio uregulować tę kwestię już w umowie przedwstępnej.
Odmowa udzielenia kredytu nie oznacza automatycznie, że zadatek zostanie zwrócony.
Strony mogą jednak określić w umowie, co stanie się z zadatkiem w przypadku nieuzyskania finansowania.
Warto również pamiętać o innej kwestii. Jeżeli transakcja zostanie sfinalizowana, zadatek nie musi być koniecznie rozliczony poprzez pomniejszenie ceny płaconej przy umowie sprzedaży. Strony mogą ustalić w umowie inne zasady jego rozliczenia.
Ma to znaczenie szczególnie wtedy, gdy cena nieruchomości ma zostać w całości sfinansowana przez bank.
Przykładowo, jeżeli nieruchomość kosztuje 500 000 zł, kupujący wpłacił wcześniej 20 000 zł zadatku, a bank ma finansować całą cenę nieruchomości, strony mogą ustalić, że zadatek zostanie kupującemu zwrócony, a cena zostanie zapłacona zgodnie z warunkami finansowania.
Kluczowe jest więc to, co dokładnie zapisano w umowie przedwstępnej.
5. Co sprawdzić przed wpłatą zadatku?
Zadatek ma zabezpieczać transakcję, ale nie zastąpi sprawdzenia nieruchomości przed podpisaniem umowy.
Przed przekazaniem pieniędzy warto przede wszystkim upewnić się, że osoba sprzedająca ma prawo do nieruchomości i że nie ma przeszkód prawnych, które mogłyby uniemożliwić sprzedaż.
Jednym z podstawowych źródeł informacji o stanie prawnym nieruchomości jest księga wieczysta. Znajdziemy w niej między innymi informacje o właścicielu nieruchomości, prawach związanych z nieruchomością oraz hipotekach.
Więcej na ten temat przeczytasz w naszym artykule „Księgi wieczyste – jak sprawdzić stan prawny nieruchomości?”.
Jeżeli kupujesz działkę, warto sprawdzić również jej przeznaczenie, dostęp do drogi, możliwość zabudowy czy dostępność mediów. Więcej informacji znajdziesz w poradniku „Zakup działki budowlanej – na co zwrócić uwagę?”.
W przypadku zakupu domu warto dodatkowo zweryfikować jego stan techniczny i dokumentację. Pomocny będzie tutaj artykuł „Zakup domu bez kosztownych niespodzianek. Na co zwrócić uwagę przed podpisaniem umowy?”.
6. Czy zadatek można zapłacić przelewem?
Tak.
Nie ma potrzeby, aby przy podpisywaniu umowy przedwstępnej przekazywać dużą kwotę pieniędzy w gotówce.
Sąd Najwyższy dopuścił możliwość przekazania zadatku również po zawarciu umowy, w terminie ustalonym przez strony – w tym również w formie przelewu.
W praktyce w umowie przedwstępnej można określić wysokość zadatku, numer rachunku bankowego oraz termin, w którym pieniądze powinny zostać wpłacone.
To wygodne i bezpieczniejsze rozwiązanie niż przekazywanie dużej kwoty gotówką.
Najważniejsze jest jednak to, aby sposób i termin zapłaty zadatku były jasno określone w umowie.
7. Czy zadatek i zaliczka mogą wystąpić jednocześnie?
Tak.
Strony mogą ustalić, że część wpłacanej kwoty będzie stanowiła zadatek, a pozostała część zaliczkę.
Przykładowo kupujący może wpłacić 40 000 zł, z czego:
· 20 000 zł stanowi zadatek,
· 20 000 zł stanowi zaliczkę.
W takiej sytuacji każda z tych kwot ma inne znaczenie i może być inaczej rozliczana, jeżeli sprzedaż ostatecznie nie dojdzie do skutku.
Jeżeli strony decydują się na takie rozwiązanie, umowa powinna jednoznacznie wskazywać, jaka część wpłaty jest zadatkiem, a jaka zaliczką.
8. Zadatek czy zaliczka – co wybrać?
Nie ma jednej odpowiedzi właściwej dla każdej transakcji.
Zadatek mocniej zabezpiecza wykonanie umowy, ponieważ niewykonanie jej przez jedną ze stron może wiązać się z konkretnymi konsekwencjami finansowymi.
Zaliczka jest natomiast przede wszystkim kwotą wpłaconą wcześniej na poczet przyszłej ceny i co do zasady podlega zwrotowi, jeżeli sprzedaż nie dochodzi do skutku.
Dlatego przed podpisaniem umowy warto dokładnie sprawdzić, co zostało zapisane w umowie i jakie skutki będzie miała wpłacana kwota.
Nie wystarczy więc zapytać: „zadatek czy zaliczka?”. Trzeba również wiedzieć, co stanie się z pieniędzmi, jeżeli transakcja nie zostanie sfinalizowana.
Najważniejsze do zapamiętania
Zadatek:
· zabezpiecza wykonanie umowy,
· przy wykonaniu umowy co do zasady jest zaliczany na poczet świadczenia strony, która go dała,
· w określonych sytuacjach może zostać zatrzymany,
· w określonych sytuacjach druga strona może żądać jego dwukrotności,
· zasady jego rozliczenia mogą zostać odmiennie uregulowane w umowie.
Zaliczka:
· jest kwotą wpłaconą wcześniej na poczet przyszłej ceny,
· co do zasady podlega zwrotowi, gdy transakcja nie dochodzi do skutku,
· sama w sobie nie daje prawa do zatrzymania wpłaconej kwoty ani żądania jej podwójnej wysokości.
Przy zakupie lub sprzedaży nieruchomości – niezależnie od tego, czy chodzi o mieszkanie, dom, działkę czy lokal użytkowy – warto dokładnie wiedzieć, co podpisujemy i jakie konsekwencje wiążą się z przekazaniem pieniędzy.
Podstawa prawna: art. 394 Kodeksu cywilnego.
Stan prawny: wrzesień 2026 r.
Najnowsze wpisy:
 Gorzów czy okolice? Gdzie lepiej kupić dom?
 Kiedy najlepiej sprzedać nieruchomość? Sprawdź, jak pory roku wpływają na sprzedaż
 Zakup domu bez kosztownych niespodzianek. Na co zwrócić uwagę przed podpisaniem umowy?
 Dlaczego niektóre mieszkania w Gorzowie sprzedają się miesiącami?
 Górczyn w Gorzowie Wielkopolskim
 Ceny mieszkań w Gorzowie Wielkopolskim 2020-2025 - raport rynku i prognoza na 2026 rok
