
Sprzedaż mieszkania lub domu z niespłaconym kredytem hipotecznym jest możliwa i nie musi być skomplikowana. Wymaga jednak odpowiedniego przygotowania dokumentów, ustalenia z bankiem warunków spłaty zadłużenia oraz prawidłowego zapisania zasad rozliczenia w akcie notarialnym.
W praktyce część ceny sprzedaży trafia bezpośrednio na rachunek banku w celu spłaty kredytu, a pozostała kwota – jeśli występuje – jest przekazywana sprzedającemu. Po spełnieniu warunków bank wydaje dokument umożliwiający wykreślenie hipoteki z księgi wieczystej.
Jak wygląda cała procedura? Jakie dokumenty należy przygotować, kto odpowiada za poszczególne formalności i na co zwrócić szczególną uwagę?
Czy można sprzedać nieruchomość z niespłaconym kredytem hipotecznym?
Sprzedaż nieruchomości z kredytem hipotecznym krok po kroku
Co w przypadku, gdy cena sprzedaży nie wystarczy na spłatę kredytu?
Jakie koszty wiążą się ze sprzedażą nieruchomości z kredytem hipotecznym?
Podsumowanie
Czy można sprzedać nieruchomość z niespłaconym kredytem hipotecznym?
Tak. Właściciel może sprzedać mieszkanie lub dom, na którym ustanowiono hipotekę zabezpieczającą kredyt. Sama hipoteka nie oznacza zakazu sprzedaży nieruchomości.
Najważniejsze jest ustalenie, ile wynosi aktualne zadłużenie, na jakich warunkach bank zgodzi się na zwolnienie hipoteki oraz w jaki sposób zostanie rozliczona cena sprzedaży.
Najczęściej stosowane rozwiązanie polega na tym, że kupujący przekazuje część ceny bezpośrednio na wskazany przez bank rachunek techniczny przeznaczony do spłaty kredytu. Pozostała część ceny trafia na rachunek sprzedającego.
Po całkowitej spłacie zobowiązania i spełnieniu warunków określonych przez bank sprzedający uzyskuje dokument potrzebny do wykreślenia hipoteki. Następnie składany jest wniosek do sądu wieczystoksięgowego.
Sprzedaż nieruchomości z kredytem hipotecznym krok po kroku
1. Uzyskanie z banku zaświadczenia o zadłużeniu i promesy zwolnienia hipoteki
Pierwszym krokiem jest wystąpienie do banku, który udzielił kredytu, o dokument określający warunki jego spłaty w związku ze sprzedażą nieruchomości.
Dokument powinien zawierać przede wszystkim:
· aktualną kwotę zadłużenia lub kwotę wymaganą do całkowitej spłaty kredytu;
· numer rachunku technicznego przeznaczonego do spłaty zobowiązania;
· termin ważności wskazanej kwoty lub zasady jej aktualizacji;
· warunki, po których spełnieniu bank wyda zgodę na wykreślenie hipoteki z księgi wieczystej.
W praktyce bank może ująć informacje o zadłużeniu i przyrzeczenie wydania zgody na wykreślenie hipoteki po spełnieniu określonych warunków w jednym dokumencie. Taka promesa jest istotna dla kupującego, ponieważ pozwala ustalić, co musi się wydarzyć, aby hipoteka zabezpieczająca kredyt sprzedającego mogła zostać usunięta z księgi wieczystej.
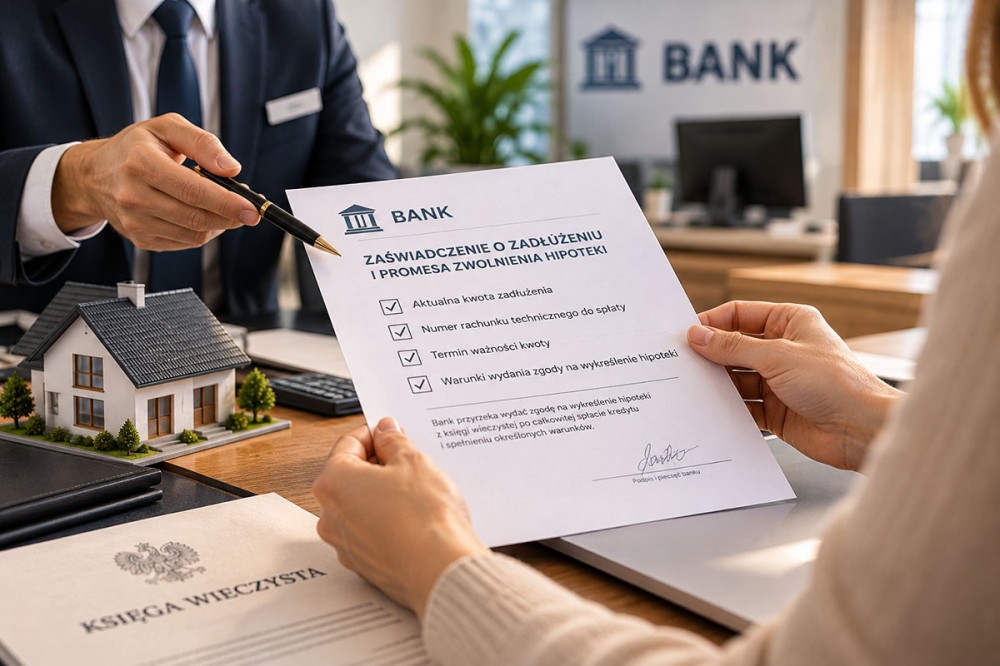
Przed podpisaniem umowy warto dokładnie sprawdzić treść dokumentu, zwłaszcza warunki wydania zgody na wykreślenie hipoteki i termin, w którym wskazana kwota pozwala na całkowitą spłatę kredytu.
Przy okazji warto zweryfikować pozostałe wpisy w księdze wieczystej. Więcej informacji znajdziesz w poradniku Księgi wieczyste – jak sprawdzić stan prawny nieruchomości?.
2. Ustalenie sposobu rozliczenia ceny sprzedaży
Po uzyskaniu dokumentu z banku można ustalić, jak zostanie podzielona cena sprzedaży.
Najczęściej stosuje się prosty schemat: część ceny potrzebna do całkowitej spłaty kredytu trafia bezpośrednio na rachunek banku, a pozostała kwota jest przekazywana sprzedającemu.
Przykład:
· cena sprzedaży nieruchomości: 500 000 zł;
· kwota potrzebna do spłaty kredytu: 180 000 zł;
· kwota przekazywana sprzedającemu: 320 000 zł.
W takim przypadku kupujący przelewa 180 000 zł na rachunek wskazany przez bank, a pozostałe 320 000 zł przekazuje sprzedającemu, zgodnie z ustaleniami zapisanymi w akcie notarialnym.
Takie rozwiązanie pozwala bezpośrednio rozliczyć zobowiązanie zabezpieczone hipoteką i ogranicza ryzyko, że środki przeznaczone na spłatę kredytu zostaną wykorzystane w innym celu.
Ważne jest jednak, aby przed dokonaniem przelewu upewnić się, że bank zna planowaną transakcję i że wpłata zostanie prawidłowo zaksięgowana jako spłata kredytu.
3. Przygotowanie dokumentów do sprzedaży
Oprócz dokumentów dotyczących kredytu należy przygotować standardowe dokumenty wymagane do sprzedaży nieruchomości.
Ich zakres zależy między innymi od tego, czy przedmiotem transakcji jest mieszkanie, dom czy działka, a także od sytuacji prawnej nieruchomości.
Najczęściej potrzebne są:
· podstawa nabycia nieruchomości przez sprzedającego;
· numer księgi wieczystej;
· zaświadczenie z banku o zadłużeniu wraz z warunkami zwolnienia hipoteki;
· dokumenty dotyczące nieruchomości wymagane przez notariusza;
· zaświadczenia lub inne dokumenty wynikające ze specyfiki danej transakcji.
Dokładną listę warto ustalić z kancelarią notarialną odpowiednio wcześnie. Pozwala to uniknąć opóźnień i konieczności uzupełniania dokumentów tuż przed podpisaniem aktu.
4. Odpowiednie zapisy w akcie notarialnym
Akt notarialny powinien precyzyjnie określać sposób zapłaty ceny oraz obowiązki sprzedającego związane ze spłatą kredytu i wykreśleniem hipoteki.
W szczególności warto zadbać o to, aby akt określał:
· jaka część ceny zostanie przekazana bezpośrednio na rachunek banku;
· jaka kwota zostanie przekazana sprzedającemu;
· obowiązek całkowitej spłaty kredytu przez sprzedającego;
· obowiązek uzupełnienia ewentualnego niedoboru środków, jeżeli faktyczna kwota spłaty okaże się wyższa niż wskazana w zaświadczeniu;
· termin dostarczenia dokumentu bankowego umożliwiającego wykreślenie hipoteki;
· sposób rozliczenia kosztów związanych z wykreśleniem hipoteki.
To istotne zabezpieczenia dla obu stron. Kupujący powinien mieć pewność, że zadłużenie zostanie spłacone, a sprzedający musi wiedzieć, jakie środki otrzyma po rozliczeniu kredytu.
Jeżeli strony podpisują wcześniej umowę przedwstępną, powinny również jasno określić charakter ewentualnej wpłaty. Więcej wyjaśnia artykuł Zadatek i zaliczka – czym się różnią?.
5. Podpisanie aktu notarialnego i przekazanie środków
Po przygotowaniu dokumentów i uzgodnieniu warunków transakcji strony podpisują akt notarialny.
Następnie kupujący dokonuje płatności zgodnie z zapisami umowy. Część ceny przeznaczona na spłatę kredytu trafia na rachunek techniczny wskazany przez bank, a pozostała część – na rachunek sprzedającego.
Trzeba pamiętać, że sam przelew na rachunek techniczny nie zawsze oznacza, że bank automatycznie rozpozna wpłatę jako wniosek o wcześniejszą całkowitą spłatę kredytu.
Dlatego sprzedający powinien wcześniej ustalić z bankiem, jak należy zgłosić wcześniejszą spłatę i jakie formalności są wymagane. W zależności od procedury banku konieczne może być złożenie odpowiedniej dyspozycji lub wniosku.
6. Zawiadomienie banku o wcześniejszej spłacie kredytu
To jeden z etapów, którego nie warto pomijać.
Jeżeli środki trafią na rachunek techniczny, ale bank nie otrzyma wymaganej dyspozycji wcześniejszej spłaty, może nie rozliczyć ich od razu zgodnie z zamiarem stron. W określonych sytuacjach pieniądze mogą pozostać na rachunku nierozliczone do czasu wyjaśnienia sprawy.
Sprzedający powinien zatem z wyprzedzeniem ustalić, czy bank wymaga złożenia wniosku przed dokonaniem przelewu, w dniu transakcji czy po otrzymaniu środków.
Po spłacie należy dopilnować, aby bank potwierdził całkowite uregulowanie zobowiązania. To pozwoli przejść do kolejnego etapu, czyli uzyskania dokumentu potrzebnego do wykreślenia hipoteki.
7. Co zrobić, jeśli kwota spłaty okaże się inna niż w zaświadczeniu?
Kwota potrzebna do całkowitej spłaty kredytu może zmienić się między dniem wystawienia dokumentu przez bank a dniem dokonania przelewu. Może to wynikać między innymi z naliczonych odsetek, kolejnej raty lub zasad rozliczania danego kredytu.
Szczególnej uwagi wymagają kredyty walutowe, w przypadku których rzeczywista kwota potrzebna do zamknięcia zobowiązania może zależeć od warunków rozliczenia przyjętych przez bank.
Jeżeli okaże się, że przekazana kwota jest za niska, sprzedający powinien dopłacić brakującą część, aby kredyt został całkowicie spłacony. Z tego względu w akcie notarialnym warto wyraźnie zapisać jego obowiązek uzupełnienia ewentualnego niedoboru.
Możliwa jest również sytuacja odwrotna: kupujący przeleje kwotę wynikającą z zaświadczenia, a w międzyczasie bank pobierze kolejną ratę kredytu. Wówczas może powstać nadpłata.
W takiej sytuacji bank rozlicza nadwyżkę zgodnie ze swoją procedurą i zwraca ją sprzedającemu, jeżeli po rozliczeniu zobowiązania pozostaną środki do zwrotu. Warto wcześniej sprawdzić w banku, jak przebiega takie rozliczenie.
8. Uzyskanie zgody banku i wykreślenie hipoteki z księgi wieczystej
Po całkowitej spłacie kredytu bank powinien wydać dokument potwierdzający spełnienie warunków zwolnienia hipoteki. Najczęściej jest to zgoda na wykreślenie hipoteki, określana również jako list mazalny.
Następnie należy złożyć wniosek o wykreślenie hipoteki do sądu prowadzącego księgę wieczystą nieruchomości.
Wniosek składa co do zasady nowy właściciel, który może dołączyć otrzymany dokument bankowy do wniosku o dokonanie wpisu w księdze wieczystej. W praktyce warto wcześniej uzgodnić z notariuszem sposób złożenia wniosku i przekazania dokumentów.
Koszt wykreślenia jednej hipoteki z księgi wieczystej wynosi 100 zł. Strony mogą uzgodnić, że koszt ten poniesie sprzedający, i odpowiednio zapisać to w akcie notarialnym.
Ważne, aby rozróżnić trzy odrębne czynności:
1. spłatę kredytu;
2. uzyskanie od banku dokumentu umożliwiającego wykreślenie hipoteki;
3. dokonanie wykreślenia przez sąd wieczystoksięgowy;
Sama spłata kredytu nie oznacza, że wpis hipoteki automatycznie znika z księgi wieczystej.
Co w przypadku, gdy cena sprzedaży nie wystarczy na spłatę kredytu?
Zdarza się, że aktualne zadłużenie jest zbliżone do ceny sprzedaży lub nawet ją przewyższa. Nie oznacza to automatycznie, że transakcja jest niemożliwa, ale wymaga wcześniejszego uzgodnienia sposobu rozliczenia z bankiem.
Jeżeli cena sprzedaży jest niższa niż kwota potrzebna do całkowitej spłaty kredytu, sprzedający musi co do zasady zapewnić brakujące środki, aby zamknąć zobowiązanie i spełnić warunki zwolnienia hipoteki.
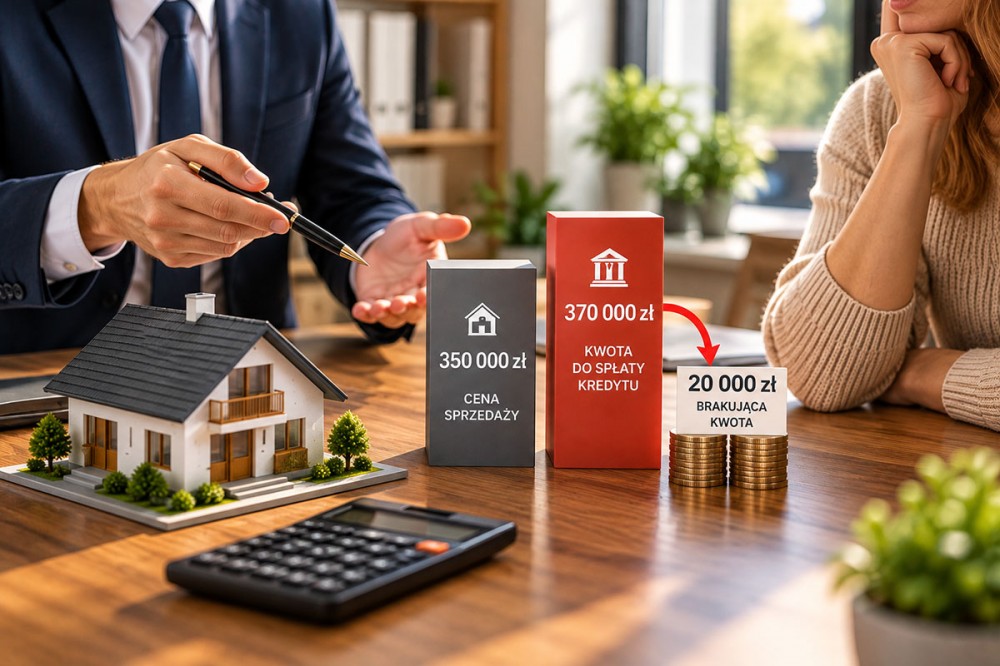
Przykładowo, jeżeli nieruchomość zostanie sprzedana za 350 000 zł, a całkowita spłata kredytu będzie wymagała 370 000 zł, sprzedający powinien zapewnić brakujące 20 000 zł, o ile bank nie uzgodni innego rozwiązania.
W takiej sytuacji nie warto czekać z rozmową z bankiem do momentu podpisania aktu. Warunki spłaty należy ustalić wcześniej, aby obie strony wiedziały, jak bezpiecznie przeprowadzić transakcję.
Jakie koszty wiążą się ze sprzedażą nieruchomości z kredytem hipotecznym?
Koszty zależą od warunków konkretnego kredytu i sytuacji prawnej nieruchomości. Warto uwzględnić przede wszystkim:
· ewentualną prowizję za wcześniejszą spłatę kredytu, jeżeli jest należna zgodnie z umową i obowiązującymi przepisami;
· opłatę bankową za przygotowanie dokumentów, jeśli bank ją pobiera;
· opłatę sądową za wykreślenie hipoteki;
· ewentualny podatek dochodowy od sprzedaży nieruchomości.
Przed transakcją warto poprosić bank o określenie całkowitej kwoty potrzebnej do zamknięcia kredytu i sprawdzić, czy występują dodatkowe opłaty.
Czy sprzedaż nieruchomości z kredytem oznacza konieczność zapłaty podatku?
Nie. Sam fakt, że nieruchomość jest obciążona kredytem hipotecznym, nie przesądza o obowiązku zapłaty podatku dochodowego.
W przypadku prywatnej sprzedaży nieruchomości znaczenie ma między innymi to, kiedy i w jaki sposób została nabyta. Co do zasady sprzedaż przed upływem pięciu lat, liczonych od końca roku kalendarzowego, w którym nastąpiło nabycie lub wybudowanie, może powodować obowiązek rozliczenia PIT.
Możliwe jest skorzystanie z ulgi mieszkaniowej, jeżeli spełnione zostaną warunki ustawowe. W określonych przypadkach do wydatków na własne cele mieszkaniowe może zostać zaliczona spłata kredytu wraz z odsetkami, jeżeli zobowiązanie spełnia wymagania przewidziane w przepisach. Nie każda spłata kredytu automatycznie uprawnia jednak do ulgi.
Wydatki na własne cele mieszkaniowe należy co do zasady ponieść w ciągu trzech lat, liczonych od końca roku podatkowego, w którym nastąpiła sprzedaż. Szczegóły i warunki warto sprawdzić w oficjalnych informacjach Ministerstwa Finansów: Zbycie nieruchomości – podatki.gov.pl.
Więcej informacji znajdziesz również w naszym poradniku: Podatek dochodowy od sprzedaży nieruchomości.
Podsumowanie
Sprzedaż mieszkania lub domu z niespłaconym kredytem hipotecznym jest standardową sytuacją na rynku nieruchomości, ale wymaga odpowiedniego przygotowania.
Najważniejsze jest uzyskanie z banku dokumentu określającego kwotę zadłużenia i warunki zwolnienia hipoteki, prawidłowe rozliczenie ceny sprzedaży oraz zapisanie obowiązków sprzedającego w akcie notarialnym. Trzeba również dopilnować formalności związanych z wcześniejszą spłatą kredytu, uzyskaniem zgody banku i wykreśleniem hipoteki z księgi wieczystej.
Dobre przygotowanie dokumentów i właściwa kolejność działań pozwalają ograniczyć ryzyko opóźnień oraz zapewnić bezpieczeństwo obu stronom transakcji.
Planujesz sprzedaż mieszkania lub domu w Gorzowie Wielkopolskim albo okolicach? Skorzystaj z pomocy eDOM Nieruchomości. Pomożemy Ci przygotować nieruchomość do sprzedaży, przejść przez formalności i sprawnie przeprowadzić transakcję.
Najczęściej zadawane pytania dotyczące sprzedaży nieruchomości obciążonych kredytem hipotecznym
- Czy można sprzedać mieszkanie, jeśli kredyt hipoteczny nie został jeszcze spłacony?
- Tak. Niespłacony kredyt hipoteczny nie stanowi przeszkody prawnej w sprzedaży mieszkania. Hipoteka jest zabezpieczeniem wierzytelności banku na nieruchomości, a nie zakazem jej zbycia. W praktyce sprzedaż najczęściej przeprowadza się w taki sposób, że część ceny kupujący przekazuje bezpośrednio na rachunek wskazany przez bank w celu całkowitej spłaty kredytu, a pozostałą kwotę – jeśli występuje – wypłaca sprzedającemu. Przed zawarciem aktu notarialnego należy uzyskać z banku dokument określający aktualną kwotę zadłużenia oraz warunki wydania zgody na wykreślenie hipoteki. Po spłacie zobowiązania i spełnieniu tych warunków bank wydaje dokument niezbędny do złożenia wniosku o wykreślenie hipoteki z księgi wieczystej.
- Czy kupujący musi przejąć kredyt sprzedającego?
- Nie. Przy standardowej sprzedaży nieruchomości kupujący nie przejmuje kredytu sprzedającego. Część ceny sprzedaży przeznacza się na spłatę zadłużenia bezpośrednio w banku, a pozostała kwota trafia do sprzedającego. Przejęcie kredytu przez kupującego wymagałoby odrębnych ustaleń i zgody banku.
- Czym jest promesa banku dotycząca wykreślenia hipoteki?
- Promesa banku to pisemne zobowiązanie do wydania zgody na wykreślenie hipoteki po spełnieniu określonych warunków, najczęściej po całkowitej spłacie kredytu. Dokument wskazuje wymagane działania i pozwala stronom bezpiecznie zaplanować rozliczenie transakcji. Dzięki niemu kupujący wie, na jakich zasadach hipoteka zabezpieczająca kredyt sprzedającego zostanie zwolniona.
- Co się stanie, jeśli pieniądze trafią na rachunek techniczny, ale kredyt nie zostanie zamknięty?
- Może być konieczne złożenie odpowiedniej dyspozycji lub wniosku o wcześniejszą spłatę. Dlatego sprzedający powinien wcześniej uzgodnić z bankiem procedurę i po przelewie sprawdzić, czy środki zostały prawidłowo rozliczone.
- Kto składa wniosek o wykreślenie hipoteki?
- Co do zasady wniosek o wykreślenie hipoteki składa nowy właściciel nieruchomości, kierując do sądu wieczystoksięgowego formularz KW-WPIS. Do wniosku należy dołączyć dokument banku stanowiący podstawę wykreślenia hipoteki, najczęściej zgodę banku na jej wykreślenie po całkowitej spłacie kredytu. Opłata sądowa za wykreślenie jednej hipoteki wynosi zasadniczo 100 zł, a w akcie notarialnym można ustalić, że koszt ten ponosi sprzedający.
- Co, jeśli cena sprzedaży jest niższa niż zadłużenie?
- Jeżeli cena sprzedaży jest niższa niż zadłużenie, sprzedający powinien zapewnić brakującą kwotę, aby możliwa była całkowita spłata kredytu i uzyskanie dokumentu niezbędnego do wykreślenia hipoteki. Różnicę można pokryć z własnych oszczędności, środków pochodzących z innego źródła finansowania lub – jeśli bank wyrazi na to zgodę – rozliczyć na podstawie indywidualnie uzgodnionych warunków spłaty. Możliwe rozwiązania należy ustalić z bankiem przed zawarciem umowy sprzedaży.
- Czy sprzedaż nieruchomości z kredytem oznacza obowiązek zapłaty podatku?
- Nie w każdym przypadku. Obowiązek zapłaty podatku dochodowego zależy przede wszystkim od daty i sposobu nabycia nieruchomości oraz spełnienia warunków określonych w przepisach. Możliwe jest skorzystanie z ulgi mieszkaniowej, jednak samo przeznaczenie części ceny sprzedaży na spłatę kredytu hipotecznego nie przesądza o prawie do zwolnienia z podatku. Kluczowe znaczenie ma m.in. cel, na jaki zaciągnięto kredyt, oraz spełnienie ustawowych warunków ulgi.
Najnowsze wpisy:
 Gorzów czy okolice? Gdzie lepiej kupić dom?
 Kiedy najlepiej sprzedać nieruchomość? Sprawdź, jak pory roku wpływają na sprzedaż
 Zakup domu bez kosztownych niespodzianek. Na co zwrócić uwagę przed podpisaniem umowy?
 Dlaczego niektóre mieszkania w Gorzowie sprzedają się miesiącami?
 Górczyn w Gorzowie Wielkopolskim
 Ceny mieszkań w Gorzowie Wielkopolskim 2020-2025 - raport rynku i prognoza na 2026 rok